FOTO


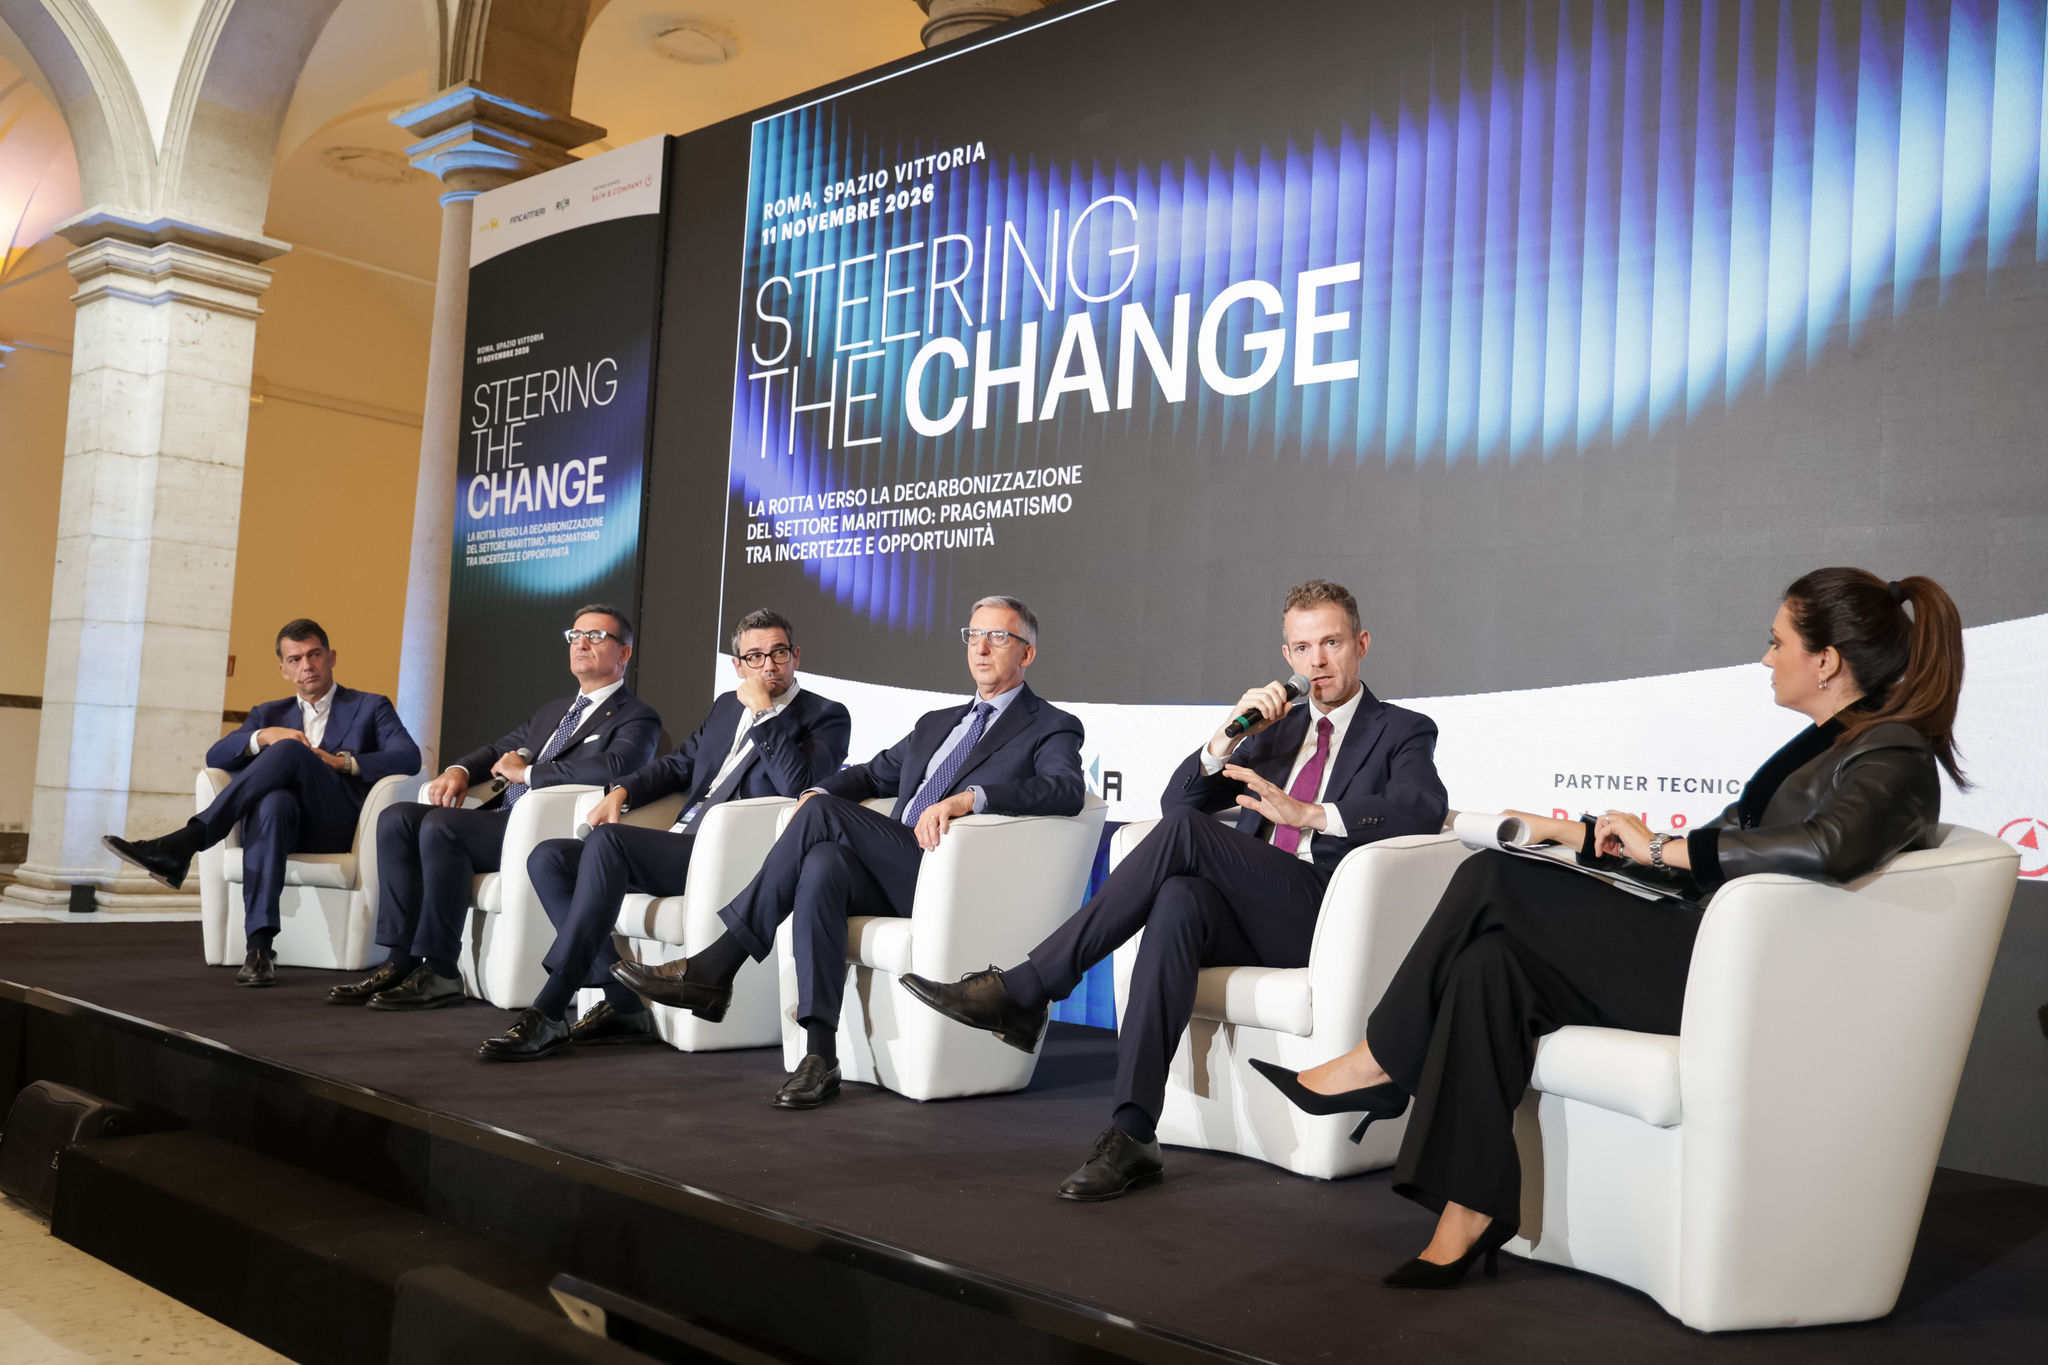
Roma, 11 novembre 2026 – Eni, azienda globale dell’energia, Fincantieri, leader globale nella cantieristica ad alta complessità, e RINA, gruppo multinazionale di ispezione, certificazione e consulenza ingegneristica, hanno presentato oggi a Roma la seconda edizione dell’Outlook sul Trasporto Marittimo Sostenibile, realizzato con il supporto tecnico di Bain & Company Italia.
L’Outlook offre una visione globale delle soluzioni di decarbonizzazione del trasporto marittimo, mettendo a confronto diverse alternative tecnologiche e di combustibile, il loro potenziale di riduzione delle emissioni, il grado di maturità, la disponibilità delle infrastrutture e l’evoluzione del “Total Cost of Ownership” fino al 2050. L’analisi quantitativa è corroborata da molteplici interviste a operatori e stakeholder della filiera — armatori e operatori (circa il 40% del mercato container e il 20% del mercato crocieristico), fornitori di motori e tecnologie per la propulsione (oltre l'80% del mercato ICE), porti e associazioni di settore — che restituiscono la prospettiva del mercato reale.
Il messaggio di fondo di questa seconda edizione è che il contesto è più incerto rispetto a un anno fa, ma esistono soluzioni competitive che permettono di ridurre l’impatto ambientale fin da subito, rispondendo in maniera pragmatica alle norme europee in essere, in attesa delle decisioni dell’IMO a livello globale.
Nello scenario di riferimento dell’Outlook, “Today as Future”, è previsto che l’Europa raggiunga entro il 2050 una riduzione dell’80% dell’intensità emissiva rispetto al 2020, mentre a livello globale la riduzione si attesta intorno al 40%. L’Outlook considera inoltre anche uno scenario più lento, “Decarbonization by 2070”, nel quale anche il raggiungimento degli obiettivi Europei di decarbonizzazione viene posticipato al 2070, mentre i paesi del resto del mondo procedono con ulteriori anni di ritardo.
Rispetto allo scorso anno, tre dei quattro indicatori che guidano l’evoluzione della transizione – quadro regolatorio, condizioni macroeconomiche, disponibilità di combustibili e infrastrutture, maturità tecnologica – mostrano un peggioramento, con l’incertezza regolatoria responsabile del maggiore impatto. L’accordo globale dell’IMO è stato rinviato; considerando i Paesi in base al tonnellaggio, quasi il 90% sostiene un percorso più graduale, con gli Stati Uniti che hanno assunto una posizione contraria alla decarbonizzazione marittima. L’Europa ha invece confermato i propri obiettivi già prefissati nell’ambito del FuelEU Maritime.
Anche lo scenario economico è più incerto, per effetto del rallentamento della crescita, dei dazi e delle tensioni geopolitiche, mentre la crisi nello Stretto di Hormuz aumenta i rischi per i flussi commerciali e per l’economia globale. La filiera dell’idrogeno a ridotte emissioni ha subito un rallentamento, con il blocco di numerosi progetti in ambito marittimo. La tecnologia mantiene tuttavia un ruolo abilitante con una lenta ma costante crescita dell’orderbook con fuel alternativi, anche se, in un contesto di incertezza, gli armatori stanno privilegiando soluzioni più mature e già disponibili.
I combustibili sintetici prodotti da idrogeno verde sono indispensabili per completare il percorso verso il net zero, ma restano caratterizzati da costi elevati e da una filiera ancora da sviluppare.
Eni, attraverso Enilive, è tra i leader nella produzione di biocarburanti HVO ottenuti da materie prime rinnovabili, che sono non solo una soluzione per contribuire alla decarbonizzazione, ma anche uno strumento di strategia industriale e di resilienza del sistema produttivo. Assieme al GNL e bioGNL, i biocarburanti consentono di decarbonizzare il trasporto marittimo valorizzando navi e infrastrutture già esistenti. Per sviluppare a pieno le proprie potenzialità e accompagnare il settore marittimo verso gli obiettivi di neutralità climatica è necessario dotarsi di un quadro regolatorio che ne riconosca il ruolo in tutti i settori del trasporto, e di regole operative pragmatiche e stabili in grado di favorire lo sviluppo degli investimenti.
Fincantieri accompagna gli armatori nel percorso di decarbonizzazione attraverso un approccio pragmatico e flessibile, integrando diverse soluzioni tecnologiche e sviluppando opzioni innovative. Nel comparto crocieristico, l’LNG rappresenta oggi il principale carburante alternativo, aprendo la strada a una progressiva decarbonizzazione attraverso bio-LNG e in prospettiva e-LNG, mentre biocarburanti come l’HVO e sistemi di propulsione dual-fuel ampliano ulteriormente le opzioni disponibili. Parallelamente, il Gruppo interviene sull’efficienza dell’intero sistema nave e sviluppa nuove soluzioni energetiche e propulsive, guardando anche al lungo periodo attraverso lo studio del nucleare.
RINA contribuisce alla decarbonizzazione del trasporto marittimo mettendo a disposizione degli operatori della filiera le proprie competenze ingegneristiche e tecnologiche, supportandoli nell’individuazione e nell’adozione delle soluzioni più efficaci. In particolare, il Gruppo valuta la maturità tecnologica, la fattibilità applicativa e le prestazioni ambientali delle diverse alternative contribuendo a verificarne la conformità ai requisiti normativi.
L’Outlook propone quindi impegni concreti per tutti gli attori della catena del valore: regole e standard comuni per il regolatore e gli enti di certificazione; investimenti mirati e infrastrutture flessibili per i porti; disponibilità e diversificazione per i fornitori di combustibili; navi predisposte a più soluzioni e supporto al retrofit per cantieri e armatori; investimenti continui in ricerca e sviluppo per i fornitori di motori. Il pragmatismo non significa aspettare, ma partire dalle tecnologie mature costruendo piattaforme capaci di evolvere nel tempo.
In considerazione anche del complesso scenario geopolitico, Eni, Fincantieri e RINA hanno formalizzato durante l’evento il proprio impegno a dare continuità all’Osservatorio per i prossimi tre anni. La firma dell’accordo rappresenta il primo passo di un percorso di collaborazione destinato a consolidarsi e ad assumere una portata sempre più strategica, con la possibilità di coinvolgere in futuro ulteriori attori della filiera.
SCHEDA DI APPROFONDIMENTO
Il quadro dei costi cambia nel tempo in Europa, dove gli obiettivi di progressiva decarbonizzazione sono corroborati da un meccanismo di penalties crescenti. Nel 2030 i combustibili fossili restano ancora le opzioni più convenienti, mentre i combustibili sintetici possono costare circa tre volte tanto. A partire dal 2040, le penalità europee sulle emissioni rendono più competitivi i biocarburanti; nel 2050 i combustibili fossili arrivano a costare circa il doppio rispetto alle alternative più sostenibili.
Nel mix europeo al 2050 non emerge un unico vincitore, ma una spina dorsale ben definita: i biocarburanti rappresenteranno circa un terzo del mix, insieme all’LNG fossile e bio, mentre i combustibili sintetici contribuiranno per circa il 20% alla decarbonizzazione, con una riduzione complessiva delle emissioni GHG dell’80% rispetto al 2020.
Rispetto all’edizione precedente, la direzione della transizione resta la stessa, ma il peso previsto dei combustibili sintetici si riduce di circa la metà. Di conseguenza, anche gli investimenti necessari per adeguare le infrastrutture portuali europee risultano inferiori: circa 15 miliardi di dollari, rispetto ai circa 25 miliardi stimati lo scorso anno con il delta interamente imputabile al rallentamento dei sintetici.
A livello globale, si prevede che la transizione proceda più lentamente. Nel 2050 il mix mondiale continuerà a dipendere in misura significativa dai combustibili convenzionali, che rappresenteranno circa il 70% del totale, mentre la riduzione delle emissioni GHG si fermerà intorno al 40% rispetto al 2020. In Europa, invece, il ricorso a biocarburanti e LNG resterà il principale punto di convergenza con il resto del mondo, pur all’interno di un percorso più rapido di riduzione delle emissioni.
Nel comparto crocieristico, strategico per la cantieristica italiana, i combustibili sintetici assumeranno un peso maggiore rispetto al trasporto marittimo nel suo complesso. Si tratterà soprattutto di e-LNG, che potrà contribuire a decarbonizzare le navi LNG già presenti nella flotta e a valorizzare gli investimenti effettuati sulle piattaforme esistenti.
Pur non rappresentando una componente rilevante del percorso di decarbonizzazione al 2050, le prime navi a propulsione nucleare potrebbero entrare in servizio tra il 2040 e il 2045. Nel lungo periodo, il nucleare potrebbe inoltre affermarsi come tecnologia di riferimento per alcuni segmenti ad alta potenza e lungo raggio. Per questo motivo, è importante avviare sin d’ora le attività di approfondimento e sviluppo in questo ambito.
La decarbonizzazione del trasporto marittimo richiede infine un patto di filiera. Le interviste agli stakeholder evidenziano ostacoli comuni: l’incertezza regolatoria che rallenta gli investimenti, la difficoltà di trasferire ai clienti il sovrapprezzo dei combustibili a minore intensità emissiva e la presenza di colli di bottiglia a terra più che a bordo. Per accelerare la transizione saranno necessari un quadro globale più stabile, segnali di prezzo coerenti, domanda sufficientemente prevedibile, volumi di combustibili stabili e una maggiore diversificazione delle materie prime.